2026-09-20 10:10:50 作者:网络
分类:出国留学
很多找我咨询的家长,坐下来第一句不是问哪个学校好,是攥着银行卡问,“我手里这点钱,够不够孩子出去读?”留学预算不是拍脑袋报给机构的数字,是把每一分钱都花在刀刃上的家庭规划。不少家境普通的家庭,把一辈子的积蓄都砸在孩子留学上,错一步就是满盘皆输,容不得半点马虎。
绝大多数家庭的留学预算误区
第一个误区,只算明面上的学费,漏掉所有隐性开销。
太多机构宣传的时候只给你看学费,比如英国硕士学费也就二十多万人民币,听起来总价四十多万就能读下来,其实呢?伦敦地区的单间房租,一个月就要一万多人民币,九个月就是十几万,再加生活费、书本费、签证费、机票,随随便便再加二十万进去,总价直接干到七十万。差了快一倍。
第二个误区,把未来不确定的收入算进预算里。
什么孩子出去打工能赚生活费,读研能拿导师补贴,这些都没错,但不能一开始就把这笔钱算进去冲抵你的总预算。变数太多了。
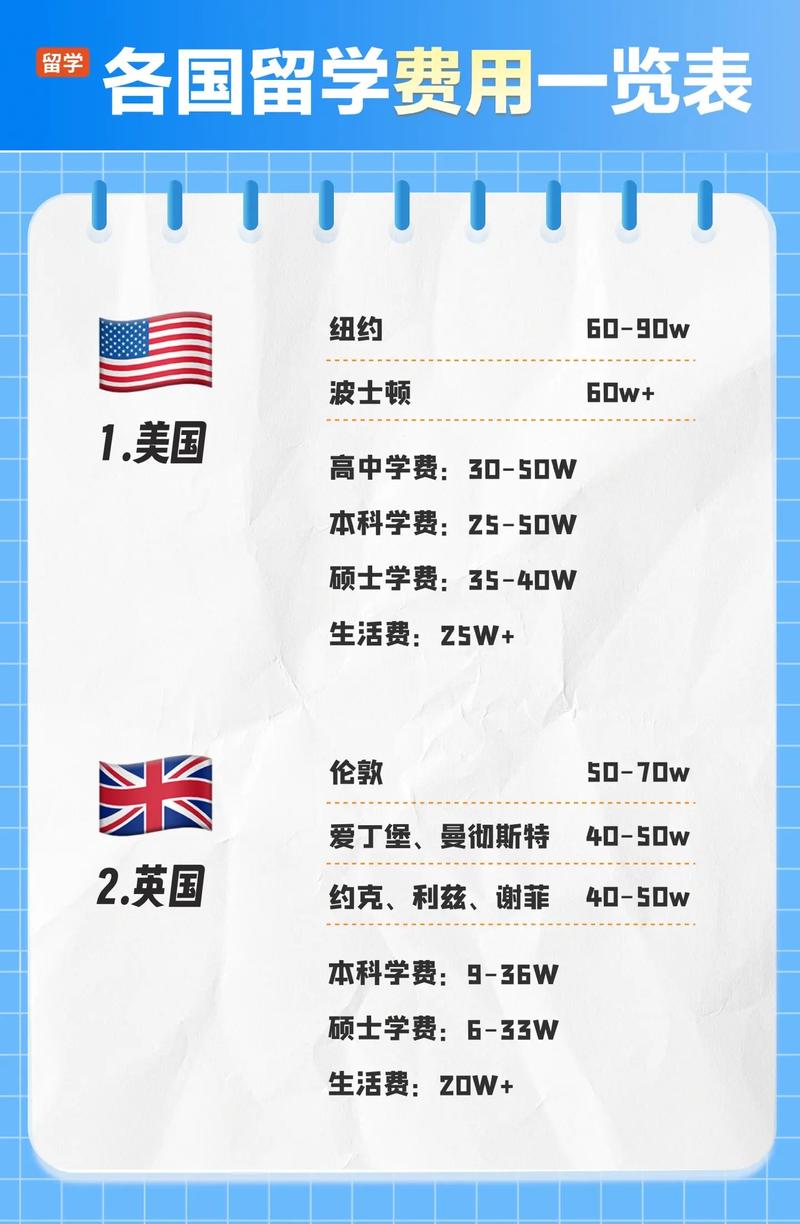 2024留学预算开销分类明细表格
问:很多机构说留学可以边读边赚,真的能覆盖大部分留学预算吗?
答:分国家分阶段。本科阶段基本不可能,绝大多数主流留学国家都规定国际本科生每周打工时间不能超过20小时,扣完税之后一个月也就赚个一千多刀,够覆盖个日常零花就不错,别指望赚学费。研究生阶段如果能拿到校内的RA或者TA,确实可以免掉大部分学费还能拿生活补贴,但这是拿到录取之后、入学之后才有的机会,做预算的时候千万别把这部分当必拿的钱算进去,留足余量才不会慌。
不同阶段留学预算的核心分配逻辑
低龄留学去读高中,预算要往高了算。私立寄宿美高,一年总开销大概在80万到100万人民币,四年下来最少300万打底,还要额外留出来寒暑假寄宿、夏校活动、本科申请的费用,别卡着线算钱。
本科留学,按国家来算总预算就清晰:美国四年总预算大概160万到260万,差异主要在地区,纽约洛杉矶这类一线城市比中部州贵三分之一;英国本科三年,总预算大概100万到160万;澳洲新西兰三年本科,总预算大概90万到140万;欧亚一众小语种国家,便宜的,三十万到五十万就能读下来四年。
说实话,预算不够硬撑,不如退一步选对地区。选对了,能省出一辆车钱。
问:现在汇率波动这么大,做留学预算的时候要把汇率风险算进去吗?
答:当然要。我去年接触的一个家长,两年前给孩子做美国本科留学预算的时候,按1美元兑6.3人民币算的,去年换汇的时候涨到7.2,四年下来光学费就多掏了十几万人民币,本来计划好的钱一下子就紧张了,连孩子假期回来的机票都要省。做预算的时候,最好按当前汇率上浮5到10个点留余量,多出来的钱可以当孩子的活动基金,真碰到汇率涨了,你也不慌。
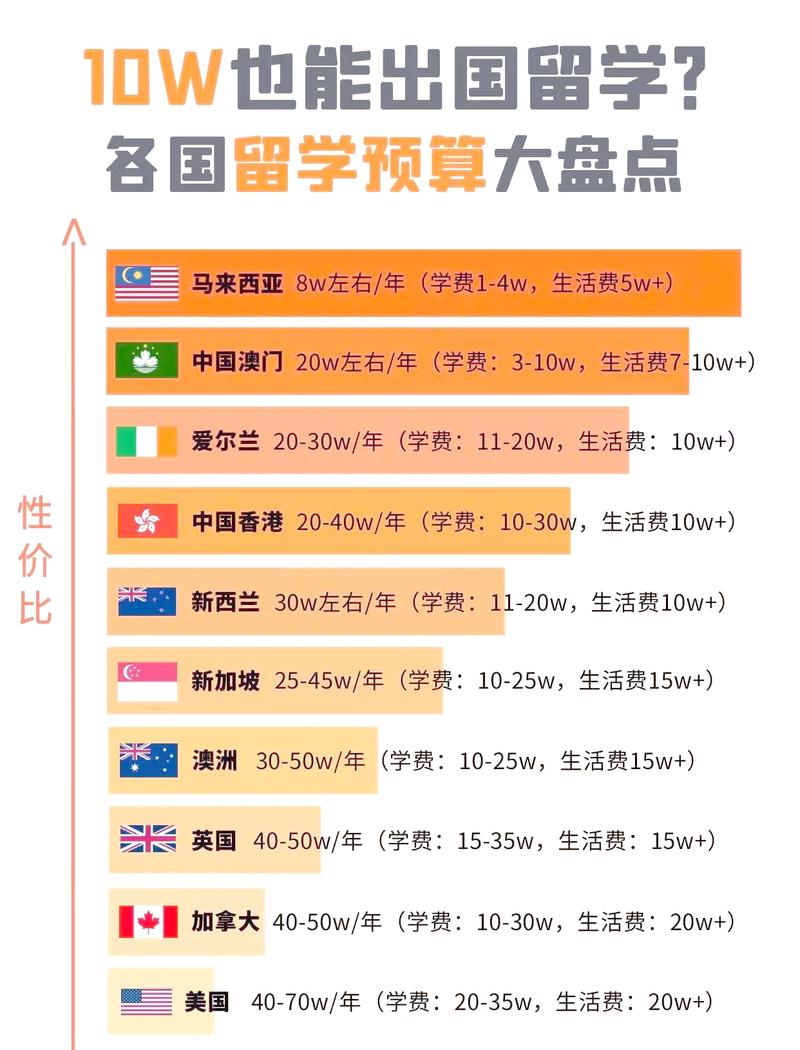 2024热门留学国家总预算参考对照表
贴合最新政策的留学预算优化思路
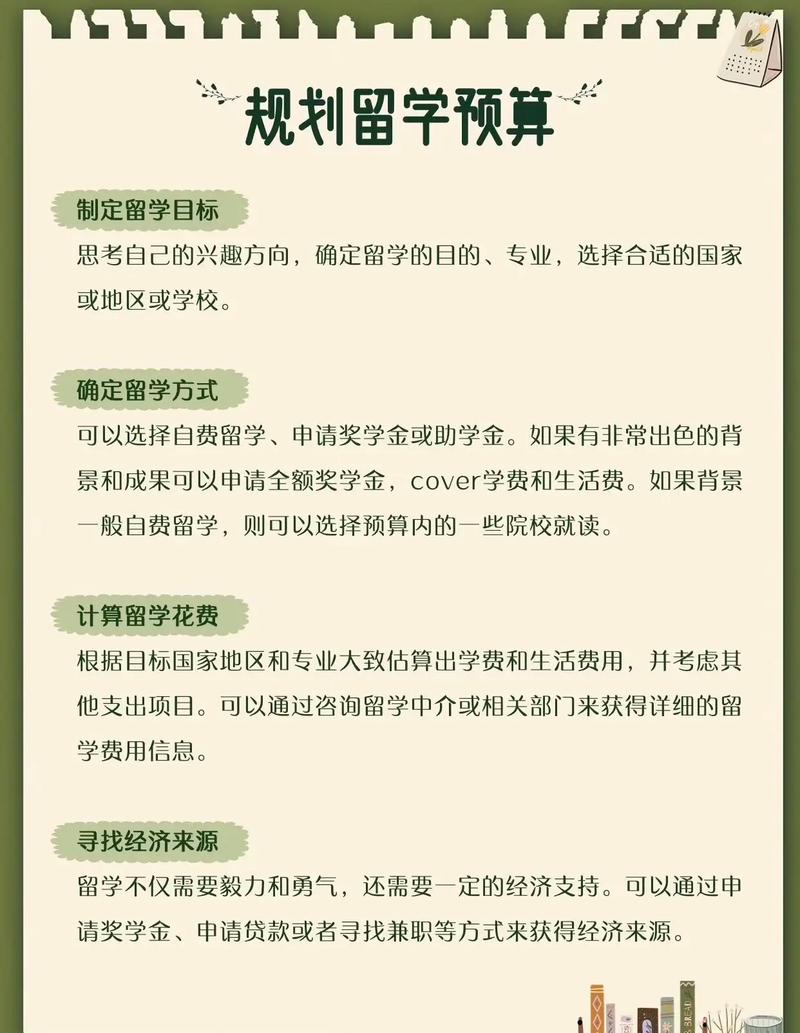 贴合最新政策的留学预算优化思路
现在国内基础教育改革一直在推多样化的升学路径,很多公办高中、示范校都开了正规的中外合作办学项目、国际衔接班,这条路其实特别适合预算有限但想送孩子出去的家庭。
走这类项目,大多是国内读2-3年,国外读剩下的年限,比直接高中毕业出去读四年本科,少花大几十万的学费和生活费,还能让孩子在国内提前适应国际化教学,出去之后不会慌,整整省出一年多的留学预算,性价比非常高。只要认准了是教育部备案的正规项目,完全可以选。
还有几个容易忽略的小优化:
– 申请的时候别放弃奖学金,别说自己成绩不够,很多学校为了吸引国际生,会给一千到一万刀不等的入学奖学金,只要你硬件符合要求,大胆申,省一块是一块。
– 医保别随便买学校的,很多学校允许你买自己符合要求的第三方医保,比学校卖的便宜一半还多,一年就能省大几千人民币。
– 提前换汇分批换,别一次性在汇率高点全换了,摊平成本,能省不少。
不过话说回来,留学本身就是一笔对人的投资,不是说一定要花够多少钱才能出去,也不是预算少就没资格出去。核心是你要把账算明白,别让孩子出去了还天天为钱发愁,那反而丢掉了留学本来的意义。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:留学预算规划:新手家长避坑的真实指南
文章链接:https://bbs.rdbsxx.cn/news/73604.html